自主研究取得新突破:夏俐教授团队在Operations Research独立发表原创成果
2026年10月23日,运筹学与管理科学领域国际顶级期刊Operations Research(简称OR)在线发表我院夏俐教授课题组的研究论文“On the Maximization of Long-Run Conditional Value-at-Risk for Markov Decision Processes”《关于马氏决策过程的长期条件风险价值最大化》。
该研究聚焦不确定环境中的动态决策问题,为理解和优化风险偏好下的决策行为提出了新的理论与方法。论文的全部作者均署名中山大学管理学院,第一作者为夏俐教授,余志辉博士与吴浩然助理教授为共同通讯作者,为夏俐教授指导的博士生和青年教师。该成果是中山大学首次独立在OR期刊发表论文,体现了课题组立足自身研究积累、独立开展高水平原创研究的能力,也是管理学院在本土人才培养和学术研究的重大突破。
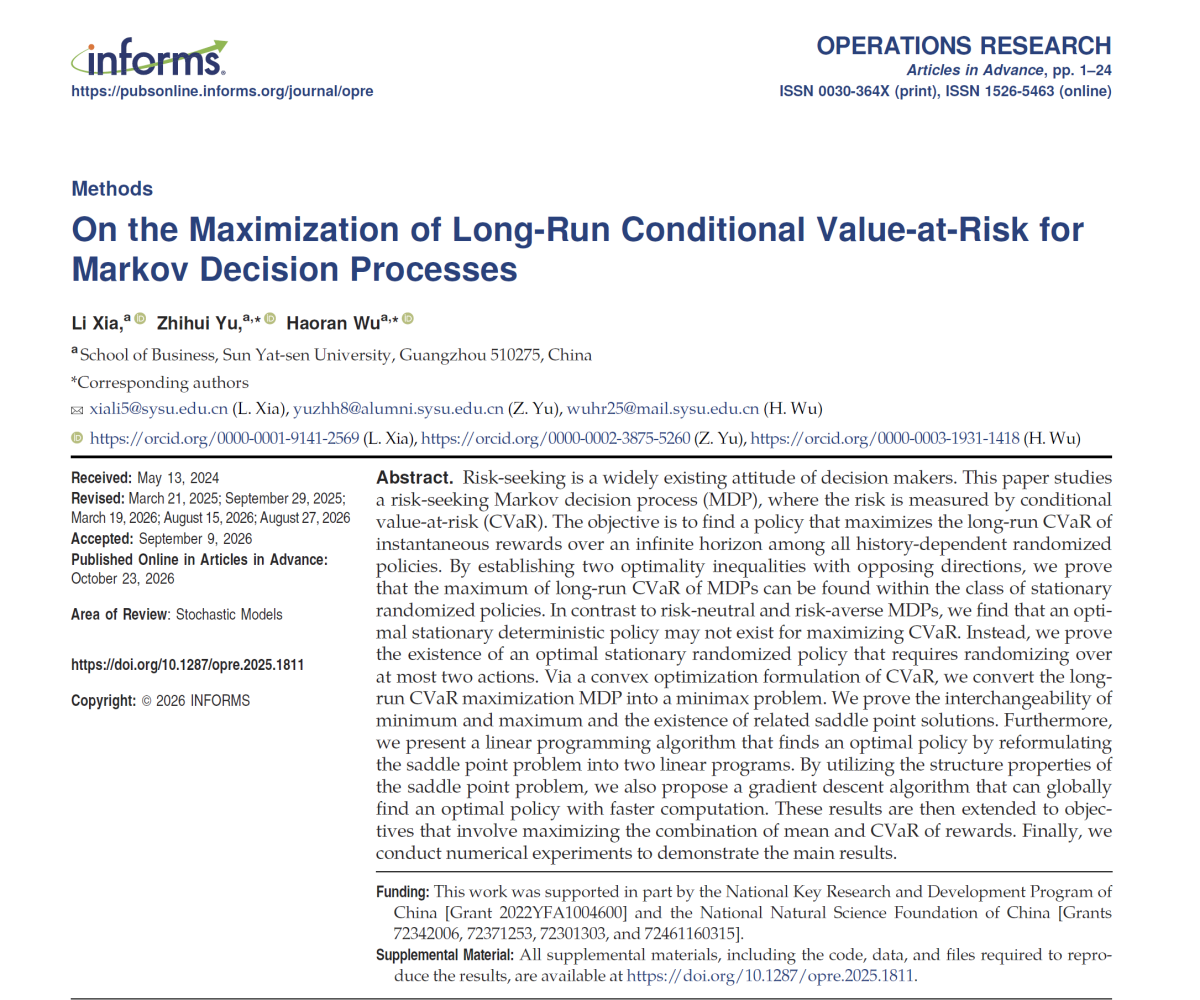
马氏决策过程(MDP)是研究随机动态系统决策优化的核心理论,也是强化学习的数学基础,绝大多数经典理论均针对随机报酬的数学期望,在优化风险指标时面临动态规划原理失效的难题,需要寻求新的方法论。在投资与企业经营中,部分不利结果源于决策者难以控制的外部冲击,当这些小概率的不利结果难以避免时,如何改善其余情形下的收益表现,成为一个值得研究的问题。论文采用右尾条件风险价值(CVaR)指标衡量较好情形下的平均收益,并研究如何在MDP长期动态决策中优化这一目标。这种着眼于较好收益情形的乐观决策方式,体现出决策者的风险寻求倾向,在目前MDP文献研究中尚属空白。
由于CVaR风险指标的非可加性,导致Bellman最优方程和动态规划原理失效,使得这类动态决策问题无法直接沿用传统动态规划方法求解。该论文通过将CVaR MDP问题转化为具有两层形式的max-min问题,并证明其为鞍点优化问题;研究发现经典MDP理论中确定性策略的最优性在该问题不再成立,而是需要在随机策略空间中寻优,并且进一步证明找到一种结构简洁的最优策略:最多只需在一种情形/状态下,在两个备选方案/动作之间按一定概率作出选择,其余情形均采用各自固定的方案;在此基础上,团队提出了能够求得全局最优策略的计算方法,为这类风险偏好下的长期动态决策提供了理论依据和优化方法。为检验方法的实际意义,团队利用真实风电和用电数据,研究了包含风电与储能设备的微电网的安全调度问题。研究显示,侧重把握有利时机的调度策略,会采取与追求平均性能所不同的储能安排,例如提前储备电能以便在后续有利时段增加对外供电,虽然这种选择可能牺牲部分平均性能,但能够有效提升CVaR风险指标。相关结果为新能源系统中考虑不同风险偏好的调度研究提供了新的思路。
此次成果是课题组在该领域长期研究的延续。自2014年起,夏俐教授持续十余年聚焦研究随机动态系统中的风险决策问题,已在Automatica、Production and Operations Management等国际高水平期刊发表系列成果,2026年相关成果还在Mathematics of Operations Research(MOR)正式见刊。团队从平均收益之外的风险指标出发,着力研究传统动态规划方法难以处理的风险决策问题,从风险灵敏度优化的新视角另辟蹊径,提出了MDP和强化学习的方差、CVaR、VaR、夏普率等一系列风险指标的优化方法,在国际学术界形成了具有本土特色的风险敏感MDP优化方法的系统性成果,并进一步面向能源、金融、医疗、通信、物流等行业场景探索风险优化方法的应用研究。从基础理论到计算方法,再到实际场景下的应用验证,课题组注重以完整的研究工作回答具有共性的决策优化问题,本次成果展示了团队自主推进原创研究的能力,也体现了以扎实理论支撑实际应用的研究理念。
Operations Research由国际运筹学与管理科学学会(INFORMS)出版,是运筹学领域的代表性国际顶级期刊,也是国际商学院广泛采用的UTD24期刊之一。该研究获得国家重点研发计划(新能源电力系统若干关键技术的数学理论与算法)、国家自然科学基金重点专项(大规模分布式新型能源系统的安全经济协同调度优化)和面上项目(考虑CVaR风险指标的马氏决策过程和强化学习及其应用)等项目支持。
论文链接:
https://doi.org/10.1287/opre.2025.1811
作者简介
夏 俐
中山大学管理学院教授、博士生导师、国家重大人才工程青年学者。分别于2002年和2007年在清华大学自动化系获得学士和博士学位,2011年至2019年在清华大学自动化系任教,2019年加入中山大学。长期从事马氏决策过程、强化学习、排队论、随机博弈等理论研究及其在能源、金融等领域的应用研究,发表学术论文100余篇,成果发表于Automatica、IEEE Transactions on Automatic Control、Mathematics of Operations Research、Operations Research、Production and Operations Management等顶级期刊,主持5项国家自然科学基金项目(1项重点)、3项国家重点研发计划子课题及华为腾讯等多项企业合作项目,曾两次获教育部高等学校自然科学二等奖,并独立获得2024年广东省哲学社会科学优秀成果奖。
余志辉
2025年获中山大学管理学院博士学位,现为香港城市大学博士后。主要研究随机学习与优化、马氏决策过程和随机博弈等理论,以及相关方法在金融和能源领域的应用。研究成果发表于Operations Research、IISE Transactions、Discrete Event Dynamic Systems等国际学术期刊。
吴浩然
中山大学管理学院助理教授。分别于2013年、2017年和2021年获得西北工业大学管理学学士、滑铁卢大学应用科学硕士和哲学博士学位,2021年11月加入中山大学管理学院。主要研究随机模型、运筹优化与数据分析,关注排队系统和医疗健康服务等领域的问题。研究成果发表于Operations Research、European Journal of Operational Research、Naval Research Logistics、Omega等期刊。主持国家自然科学基金青年项目以及广东省哲学社会科学项目等。